Один кошелёк или несколько: когда стоит разделить крипту по разным устройствам
 Назад
Один кошелёк или несколько: когда стоит разделить крипту по разным устройствам
Портфель растёт, и в какой-то момент на экране одного аппаратного кошелька оказывается сумма, которую страшно назвать вслух, - а рядом с ней те же двенадцать слов, что лежали в ящике стола ещё при балансе в пару тысяч рублей. Вопрос «не пора ли завести второе устройство» возникает из простой арифметики: риск остался прежним, а цена ошибки выросла на порядок.
- Понятный ориентир, когда одного устройства достаточно, а когда нет.
- Разницу между резервным кошельком и вторым независимым хранилищем.
- Рабочую схему разделения на «сейф» и «кошелёк на каждый день».
Сколько кошельков действительно нужно на старте
Коротко: для первой покупки и небольшой суммы хватает одного аппаратного кошелька с резервной копией сид-фразы, хранящейся отдельно от самого устройства. Второе устройство становится оправданным решением, а не перестраховкой, когда сумма на кошельке ощутимо меняет бюджет семьи или когда кошелёк открывают почти каждый день ради переводов.
Один кошелёк с правильно сохранённой сид-фразой уже закрывает главный бытовой риск - потерю или поломку самого устройства: деньги хранятся в блокчейне, а не в корпусе гаджета, и доступ восстанавливается на новом устройстве по тем же словам. Проблема в другом: на одном и том же кошельке одновременно оказываются и долгосрочные накопления, и повседневные операции.
| Сценарий | Сколько устройств разумно | Почему |
|---|---|---|
| Первая покупка, небольшая сумма | 1 | Резервная копия слов уже защищает от потери устройства |
| Повседневные переводы и долгосрочные накопления вместе | 2 | Разделение на «сейф» и рабочий кошелёк снижает цену одной ошибки или кражи |
| Капитал нескольких членов семьи или бизнеса | от 2-3 и мультиподпись | Доступ перестаёт зависеть от одного человека и одного устройства |
Что уязвимо, когда всё держится на одном устройстве
Коротко: риск не в самом аппаратном кошельке, а в том, что он вместе с единственной сид-фразой превращается в одну точку отказа для всей суммы сразу. Пока устройство на месте, а фраза сохранена, всё работает - но если оба повреждены, украдены или человек, который единственный знает, где лежит резервная копия, временно недоступен, под вопросом оказывается весь капитал одновременно, а не его часть.
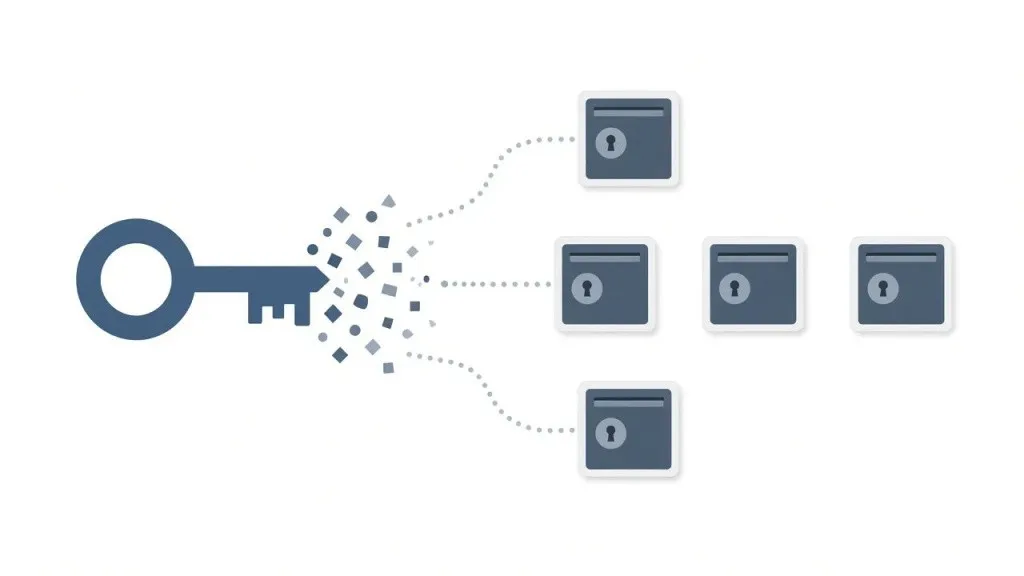
Сид-фраза - мастер-ключ сразу ко всем монетам на устройстве. Она не делится по сумме и не ограничивает доступ частично: тот, кто получил эти слова, получает всё содержимое кошелька целиком, а не только «немного».
Отсюда и возникает идея разделения: не потому что одно устройство технически ненадёжно, а потому что держать весь капитал за одной физической вещью и одной записанной фразой неудобно соотносить с реальным риском, когда сумма перестаёт быть символической.
Разделение по сценарию: «сейф» и кошелёк на каждый день
Коротко: рабочая схема - один аппаратный кошелёк почти никогда не подключать к сети и держать на нём основную часть накоплений, а второй, с небольшим рабочим балансом, использовать для текущих переводов и экспериментов с новыми сервисами.
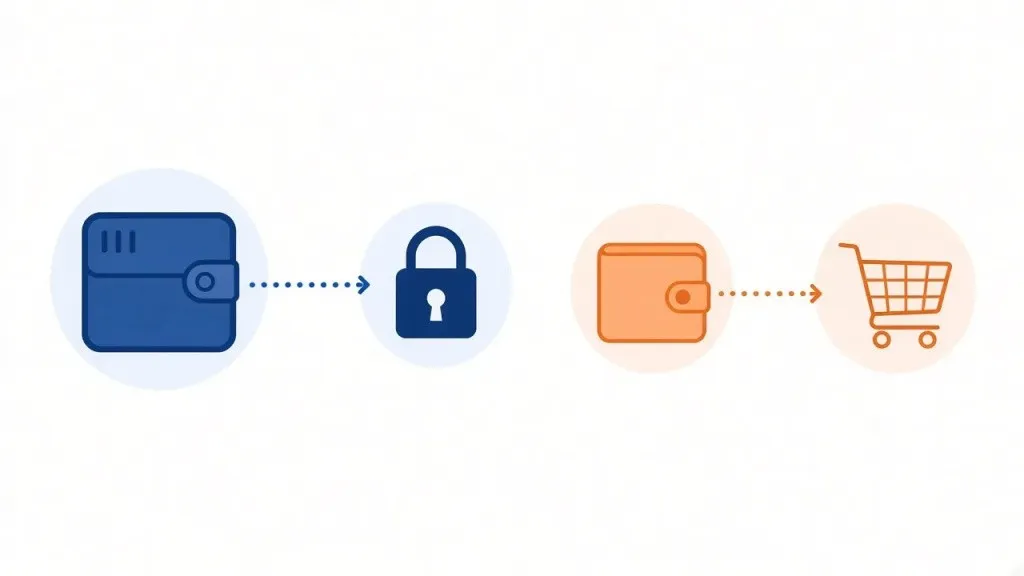
Логика простая: «сейф» подключается к компьютеру или телефону по минимуму, обычно раз в несколько месяцев для редкого пополнения, и из-за этого почти не встречает фишинговых сайтов, вредоносных расширений и собственных случайных кликов. Рабочий кошелёк, наоборот, рассчитан на частое использование - через него проходят небольшие суммы, и даже удачная атака на него не затрагивает основной капитал.
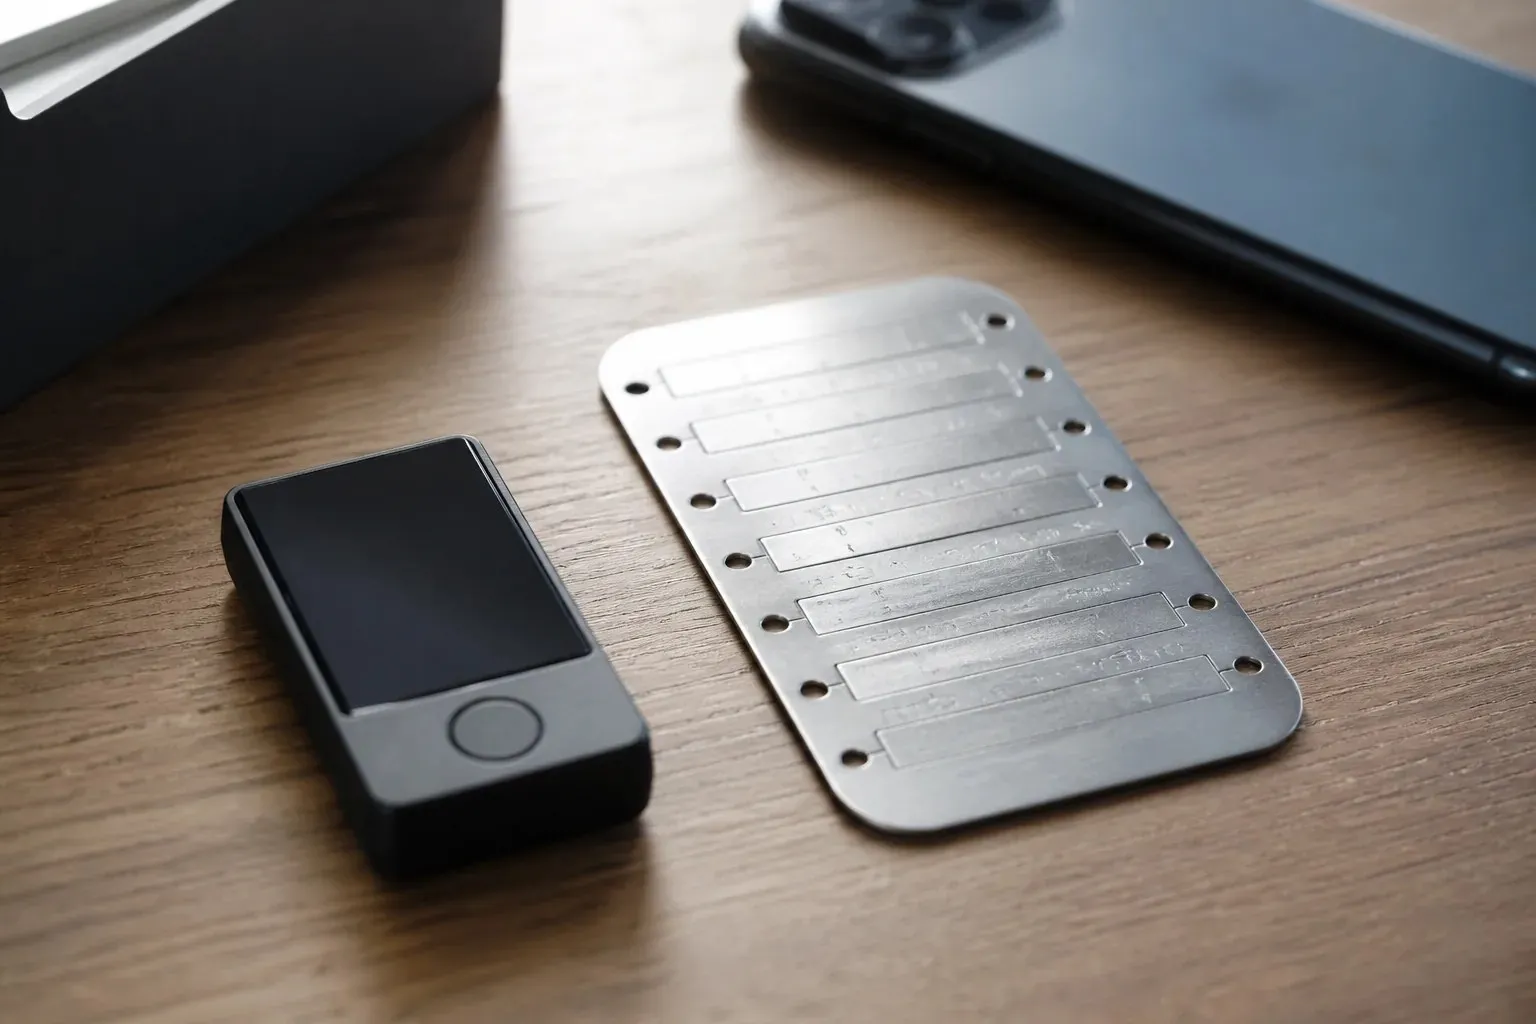
Подпишите устройства физически (стикер, гравировка, разный цвет корпуса) и никогда не храните обе резервные фразы в одном месте - смысл разделения пропадает, если обе копии лежат в соседних конвертах одного ящика.
Резервное устройство или второй независимый кошелёк: в чём разница
Коротко: резервное устройство с той же сид-фразой защищает только от поломки или потери конкретного гаджета, а второй кошелёк с собственной, отдельной сид-фразой снижает ещё и риск кражи или компрометации всей суммы разом. Это разные задачи, и вторая обычно важнее первой.
Купить такой же кошелёк «про запас» и записать на него ту же фразу - разумный шаг против отказа техники: сломается один гаджет, доступ восстановится на втором за несколько минут. Но для компрометации обеих копий фразы, спрятанных отдельно друг от друга, достаточно того, чтобы кто-то узнал саму фразу, а не устройство, - резервный гаджет с тем же секретом от этого не защищает. Настоящее разделение капитала даёт только кошелёк с собственной, независимо сгенерированной сид-фразой: компрометация одной фразы не открывает доступ ко второму хранилищу.
Для семейного капитала или бизнеса вместо простого «второго кошелька» чаще разумна мультиподпись, когда для перевода нужно подтверждение сразу с нескольких устройств или от нескольких человек. Из-за этого ни один отдельный владелец, устройство или место хранения не становится единственной точкой отказа. Подробный разбор такой схемы - в статье про доступ к холодному кошельку без единственной сид-фразы на руках.
С чего начать, если решили завести второе устройство
Коротко: подключайте второй кошелёк постепенно и с отдельной, самостоятельно сгенерированной сид-фразой - переносить старую фразу на новое устройство ради «разделения» бессмысленно, секрет останется один и тот же.
- Настройте второе устройство с нуля - новая сид-фраза, не перенос старой, иначе оба кошелька физически разные, а секрет фактически один.
- Определите роль каждого заранее - какой кошелёк «сейф», какой рабочий, и на бумаге, и в голове: решение принимается один раз, а не каждый раз при переводе.
- Переведите на «сейф» основную сумму небольшими частями, с тестовым переводом перед крупной суммой - это тоже базовая гигиена, которая не зависит от количества устройств.
- Разнесите резервные копии фраз физически - разные помещения или хотя бы разные ящики, иначе одна кража или пожар вернут всё к исходному риску.
Подберём устройство под роль «сейфа» или рабочего кошелька - с учётом того, что у вас уже есть.
Частые вопросы
С какой суммы вообще стоит задумываться о втором кошельке?
Универсального порога нет: ориентир - сумма, потеря которой ощутимо повлияет на бюджет семьи, а не абсолютное число в рублях или долларах. Пока сумма символическая, один кошелёк с резервной копией фразы - достаточная защита.
Можно ли просто завести второй кошелёк с той же сид-фразой?
Технически да, но по сути это резервное устройство на случай поломки первого. Оба гаджета открывают один и тот же капитал одним и тем же секретом, так что разделения риска здесь ещё нет.
Нужно ли второе устройство, если я почти не перевожу криптовалюту?
Не обязательно. Если кошелёк подключается к сети редко и сумма не критична для бюджета, один аппаратный кошелёк с отдельно сохранённой сид-фразой закрывает большинство бытовых рисков.
Чем мультиподпись лучше простого второго кошелька?
Мультиподпись требует подтверждения сразу с нескольких устройств или от нескольких человек для одного перевода, поэтому кража или потеря одного элемента схемы не открывает доступ ко всей сумме - в отличие от двух независимых кошельков, каждый из которых по отдельности уязвим к потере именно своей фразы.
Стоит ли держать резервные копии сид-фраз двух кошельков в одном сейфе дома?
Если это единственное место хранения обеих копий, смысл разделения капитала частично теряется: при доступе к этому месту третье лицо получает сразу оба секрета. Физически разнесённое хранение - часть того же решения, что и второе устройство.
Усложняет ли второй кошелёк повседневное использование?
Немного усложняет: нужно помнить, какое устройство для чего, и не путать «сейф» с рабочим кошельком при переводах. Для портфеля, который уже ощутимо важен для бюджета, это разумная цена за снижение риска одной точки отказа.
Источники
- Ledger Academy, «Hardware wallet security best practices»: раздельное хранение сид-фразы и устройства, риск единой точки отказа при хранении всего капитала на одном гаджете.
- Trezor Blog / Wiki, материалы о мультиподписи (multisig) как способе распределить доступ между несколькими устройствами или участниками.
- Федеральный закон от 31.07.2020 № 259-ФЗ «О цифровых финансовых активах и цифровой валюте» - цифровая валюта как имущество, порядок владения.
Материал носит общий образовательный характер, не является индивидуальной инвестиционной или юридической рекомендацией и актуален на 10.11.2026: порядок работы конкретных моделей кошельков и мультиподписи уточняйте в документации производителя.